Domain schuhhaken.de kaufen?
Wir ziehen mit dem Projekt
schuhhaken.de um.
Sind Sie am Kauf der Domain
schuhhaken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuhhaken.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
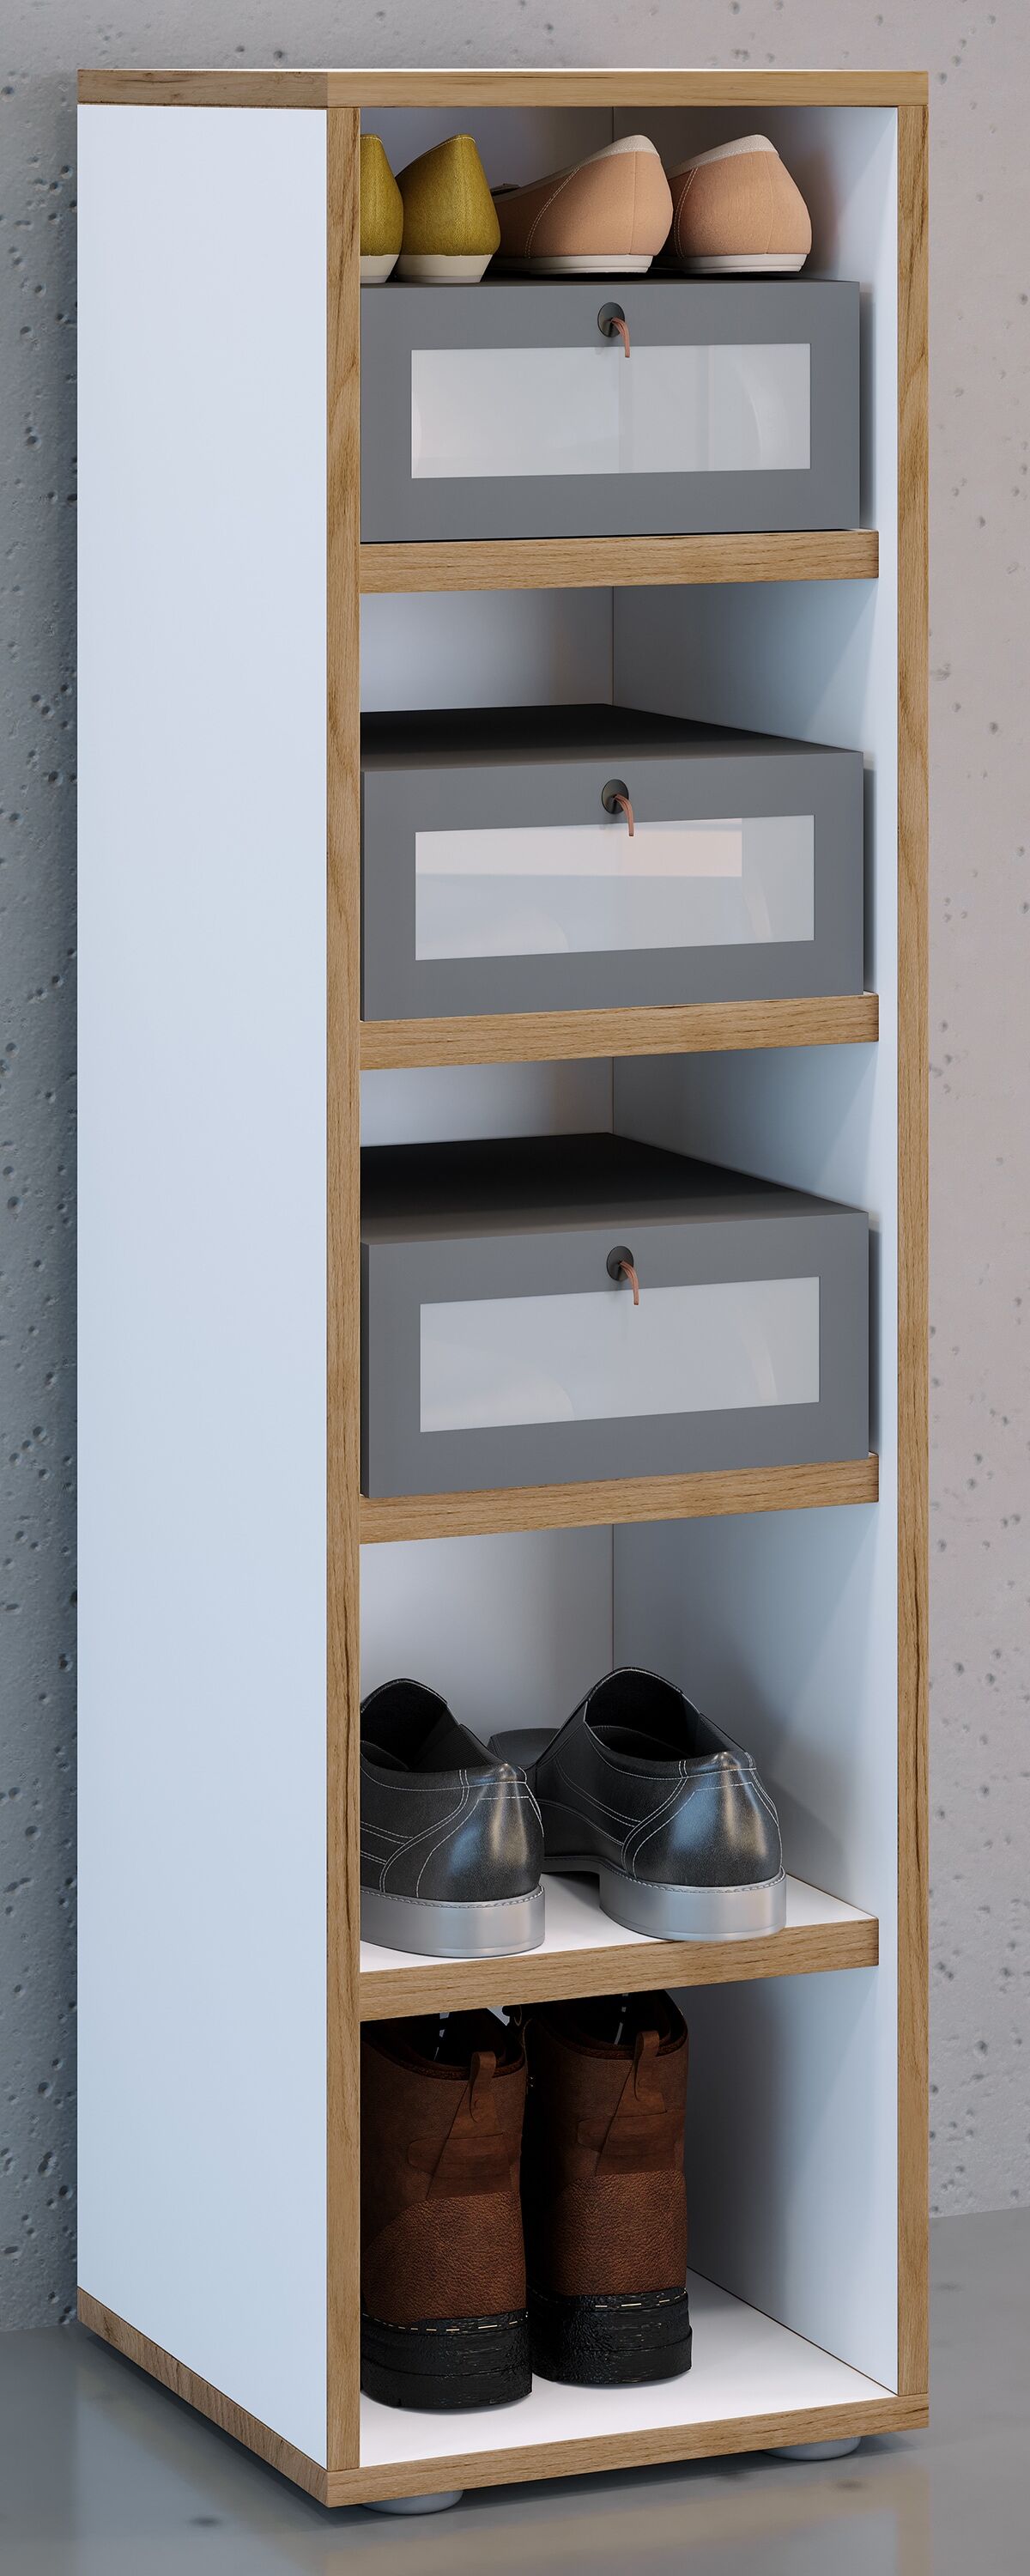
Schuhregal VCM "Holz Regal Schuhschrank Schuhregal Salia B30", grau (anthrazit), Regale, SchuhregalHighlights: - Beschläge aus hochwertigem Metall - Fünf Fächer für bis zu 5 Paar Schuhe - Maße Möbel: ca. H. 110 x B. 30 x T. 33 cm Der Schuhschrank "Salia" ist ein kleines Raumwunder. Das Möbel bietet eine Kombination aus Stauraum und Deko, wie kaum...108,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schuhregal VCM "Holz Regal Schuhschrank Schuhregal Salia B60", grau (anthrazit), Regale, SchuhregalHighlights: - Beschläge aus hochwertigem Metall - Fünf Fächer für bis zu 10 Paar Schuhe - Maße Möbel: ca. H. 110 x B. 60 x T. 33 cm Das Schuhregal "Salia" ist ein kleines Raumwunder. Das Möbel bietet eine Kombination aus Stauraum und Deko, wie kaum...141,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
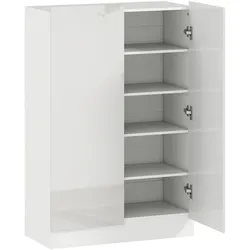
SCHUHSCHRANK, Schuhregal mit Verstellbaren Ablagen, BelüftungslöchernGenug von Schuhchaos an der Tür? Bringen Sie Ordnung in den Eingangsbereich mit diesem eleganten 5-Ebenen-Schuhschrank. Er verstaut bis zu 20 Paar Schuhe ordentlich, während die rückseitige Belüftung Gerüche reduziert. Verstellbare Einlegeböden der Schuhaufbewahrung lassen sich in Sekunden an Boots und Sneaker anpassen, Soft-Close-Scharniere verhindern lautes Zuschlagen. Die glänzend weiße, extra schlanke Form passt selbst in enge Flure und wirkt sofort aufgeräumter und einladender. Beschreibung: ● Moderner weißer Schuhschrank in Hochglanzoptik mit übersichtlicher Ablagefläche oben für eine stilvolle Schuhaufbewahrung, ● Der Flurschrank bietet Platz für 3–4 Paar pro Einlegeboden und ist für Schuhe bis EU-Größe 45 geeignet, ● Die verstellbaren Einlegeböden eignen sich für Schuhe unterschiedlicher Höhe, darunter Sneaker und Stiefeletten, ● Soft-Close-Scharniere der Schuhaufbewahrung verhindern lautes Zuschlagen und verlängern die Lebensdauer des Möbelstücks, ● Öffnungen auf der Rückseite sorgen für Belüftung und helfen, Geruchsbildung zu vermeiden, ● Die kratzfeste Melamin-Konstruktion ist langlebig und leicht zu reinigen, ● Inklusive Kippschutz-Set für eine sichere Montage zu Hause, ● Montage erforderlich, Technische Daten: ● Farbe: Weiß, ● Material: Spanplatte, MDF, ● Gesamtabmessungen: 72B x 34,5T x 103H cm, ● Innenmaße der Ablage: 69B x 29,6T x 15,4/17,4/24,5/18,7/15,3H cm, ● Schuhkapazität: 3-4 Paare (pro Regal), ● Max Schuhgröße: EU 45, ● Belastbarkeit: 40 kg (gesamt), 10 kg (Ober-/Unterboden), 5 kg (Regal), Lieferumfang: ● 1 x Schuhschrank, ● 1 x Gebrauchsanleitung,135,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Schuhregal VCM "Holz Regal Schuhschrank Schuhregal Salia B30", weiß, Regale, SchuhregalHighlights: - Beschläge aus hochwertigem Metall - Fünf Fächer für bis zu 5 Paar Schuhe - Maße Möbel: ca. H. 110 x B. 30 x T. 33 cm Der Schuhschrank "Salia" ist ein kleines Raumwunder. Das Möbel bietet eine Kombination aus Stauraum und Deko, wie kaum ein anderes Möbelstück. Fünf Fächer ermöglichen zudem ausreichend Platz für fünf Paar Schuhe oder andere Utensilien. Die Kommode kann mit weiteren Möbeln der Serie "VCM Salia" kombiniert werden. VCM hat sich seit den 70er-Jahren auf die Konstruktion, Produktion und Vertrieb von Möbeln mit einem fairen Preis/Leistungsverhältnis spezialisiert und damit bereits Millionen Haushalte verschönert., Farbe: Farbbezeichnung: Weiß, Lieferung & Montage: Lieferzustand: zerlegt, Hinweise: Warnhinweise: Um Personen, Tier und Sachschäden zu vermeiden, muss das Möbelstück fest an den Wand montiert / befestigt werden. Bei unsachgemäßer Montage besteht Verletzungsgefahr. Ausschließlich Beschläge verwenden, welche die Wand geeignet sind. Bei Rückfragen zum ric108,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schuhregal VCM "Holz Regal Schuhschrank Schuhregal Salia B30", grau (anthrazit), Regale, SchuhregalHighlights: - Beschläge aus hochwertigem Metall - Fünf Fächer für bis zu 5 Paar Schuhe - Maße Möbel: ca. H. 110 x B. 30 x T. 33 cm Der Schuhschrank "Salia" ist ein kleines Raumwunder. Das Möbel bietet eine Kombination aus Stauraum und Deko, wie kaum...108,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schuhregal VCM "Holz Regal Schuhschrank Schuhregal Salia B60", grau (anthrazit), Regale, SchuhregalHighlights: - Beschläge aus hochwertigem Metall - Fünf Fächer für bis zu 10 Paar Schuhe - Maße Möbel: ca. H. 110 x B. 60 x T. 33 cm Das Schuhregal "Salia" ist ein kleines Raumwunder. Das Möbel bietet eine Kombination aus Stauraum und Deko, wie kaum...141,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SCHUHSCHRANK, Schuhregal mit Verstellbaren Ablagen, BelüftungslöchernGenug von Schuhchaos an der Tür? Bringen Sie Ordnung in den Eingangsbereich mit diesem eleganten 5-Ebenen-Schuhschrank. Er verstaut bis zu 20 Paar Schuhe ordentlich, während die rückseitige Belüftung Gerüche reduziert. Verstellbare Einlegeböden der Schuhaufbewahrung lassen sich in Sekunden an Boots und Sneaker anpassen, Soft-Close-Scharniere verhindern lautes Zuschlagen. Die glänzend weiße, extra schlanke Form passt selbst in enge Flure und wirkt sofort aufgeräumter und einladender. Beschreibung: ● Moderner weißer Schuhschrank in Hochglanzoptik mit übersichtlicher Ablagefläche oben für eine stilvolle Schuhaufbewahrung, ● Der Flurschrank bietet Platz für 3–4 Paar pro Einlegeboden und ist für Schuhe bis EU-Größe 45 geeignet, ● Die verstellbaren Einlegeböden eignen sich für Schuhe unterschiedlicher Höhe, darunter Sneaker und Stiefeletten, ● Soft-Close-Scharniere der Schuhaufbewahrung verhindern lautes Zuschlagen und verlängern die Lebensdauer des Möbelstücks, ● Öffnungen auf der Rückseite sorgen für Belüftung und helfen, Geruchsbildung zu vermeiden, ● Die kratzfeste Melamin-Konstruktion ist langlebig und leicht zu reinigen, ● Inklusive Kippschutz-Set für eine sichere Montage zu Hause, ● Montage erforderlich, Technische Daten: ● Farbe: Weiß, ● Material: Spanplatte, MDF, ● Gesamtabmessungen: 72B x 34,5T x 103H cm, ● Innenmaße der Ablage: 69B x 29,6T x 15,4/17,4/24,5/18,7/15,3H cm, ● Schuhkapazität: 3-4 Paare (pro Regal), ● Max Schuhgröße: EU 45, ● Belastbarkeit: 40 kg (gesamt), 10 kg (Ober-/Unterboden), 5 kg (Regal), Lieferumfang: ● 1 x Schuhschrank, ● 1 x Gebrauchsanleitung,135,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuhregal VCM "Holz Regal Schuhschrank Schuhregal Salia B30", grau (anthrazit), Regale, SchuhregalHighlights: - Beschläge aus hochwertigem Metall - Neun Fächer für bis zu 9 Paar Schuhe - Maße Möbel: ca. H. 183 x B. 30 x T. 33 cm Der Schuhschrank "Salia" ist ein kleines Raumwunder. Das Möbel bietet eine Kombination aus Stauraum und Deko, wie kaum ein anderes Möbelstück. Neun Fächer ermöglichen zudem ausreichend Platz für neun Paar Schuhe oder andere Utensilien. Die Kommode kann mit weiteren Möbeln der Serie "VCM Salia" kombiniert werden. VCM hat sich seit den 70er-Jahren auf die Konstruktion, Produktion und Vertrieb von Möbeln mit einem fairen Preis/Leistungsverhältnis spezialisiert und damit bereits Millionen Haushalte verschönert., Farbe: Farbbezeichnung: Anthrazit, Lieferung & Montage: Lieferzustand: zerlegt, Hinweise: Warnhinweise: Um Personen, Tier und Sachschäden zu vermeiden, muss das Möbelstück fest an den Wand montiert / befestigt werden. Bei unsachgemäßer Montage besteht Verletzungsgefahr. Ausschließlich Beschläge verwenden, welche die Wand geeignet sind. Bei Rückfragen zum ric179,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.